
外壁塗装や屋上の防水は、まとまった費用がかかる工事です。一度に払うのが難しいときは、ローンを使って分割で払う方法があります。ただ、ローンは便利な一方で、借りたお金より多い金額を返すことになるしくみです。
この記事では、ローンの基本と種類、借りる前に確かめたいこと、訪問販売で契約をすすめられたときの注意を、全国銀行協会や消費者庁の説明をもとに紹介します。具体的な金利やローンの商品は、金融機関によって違うため、この記事では扱いません。
ローンは「借りたお金と利息」を少しずつ返す約束
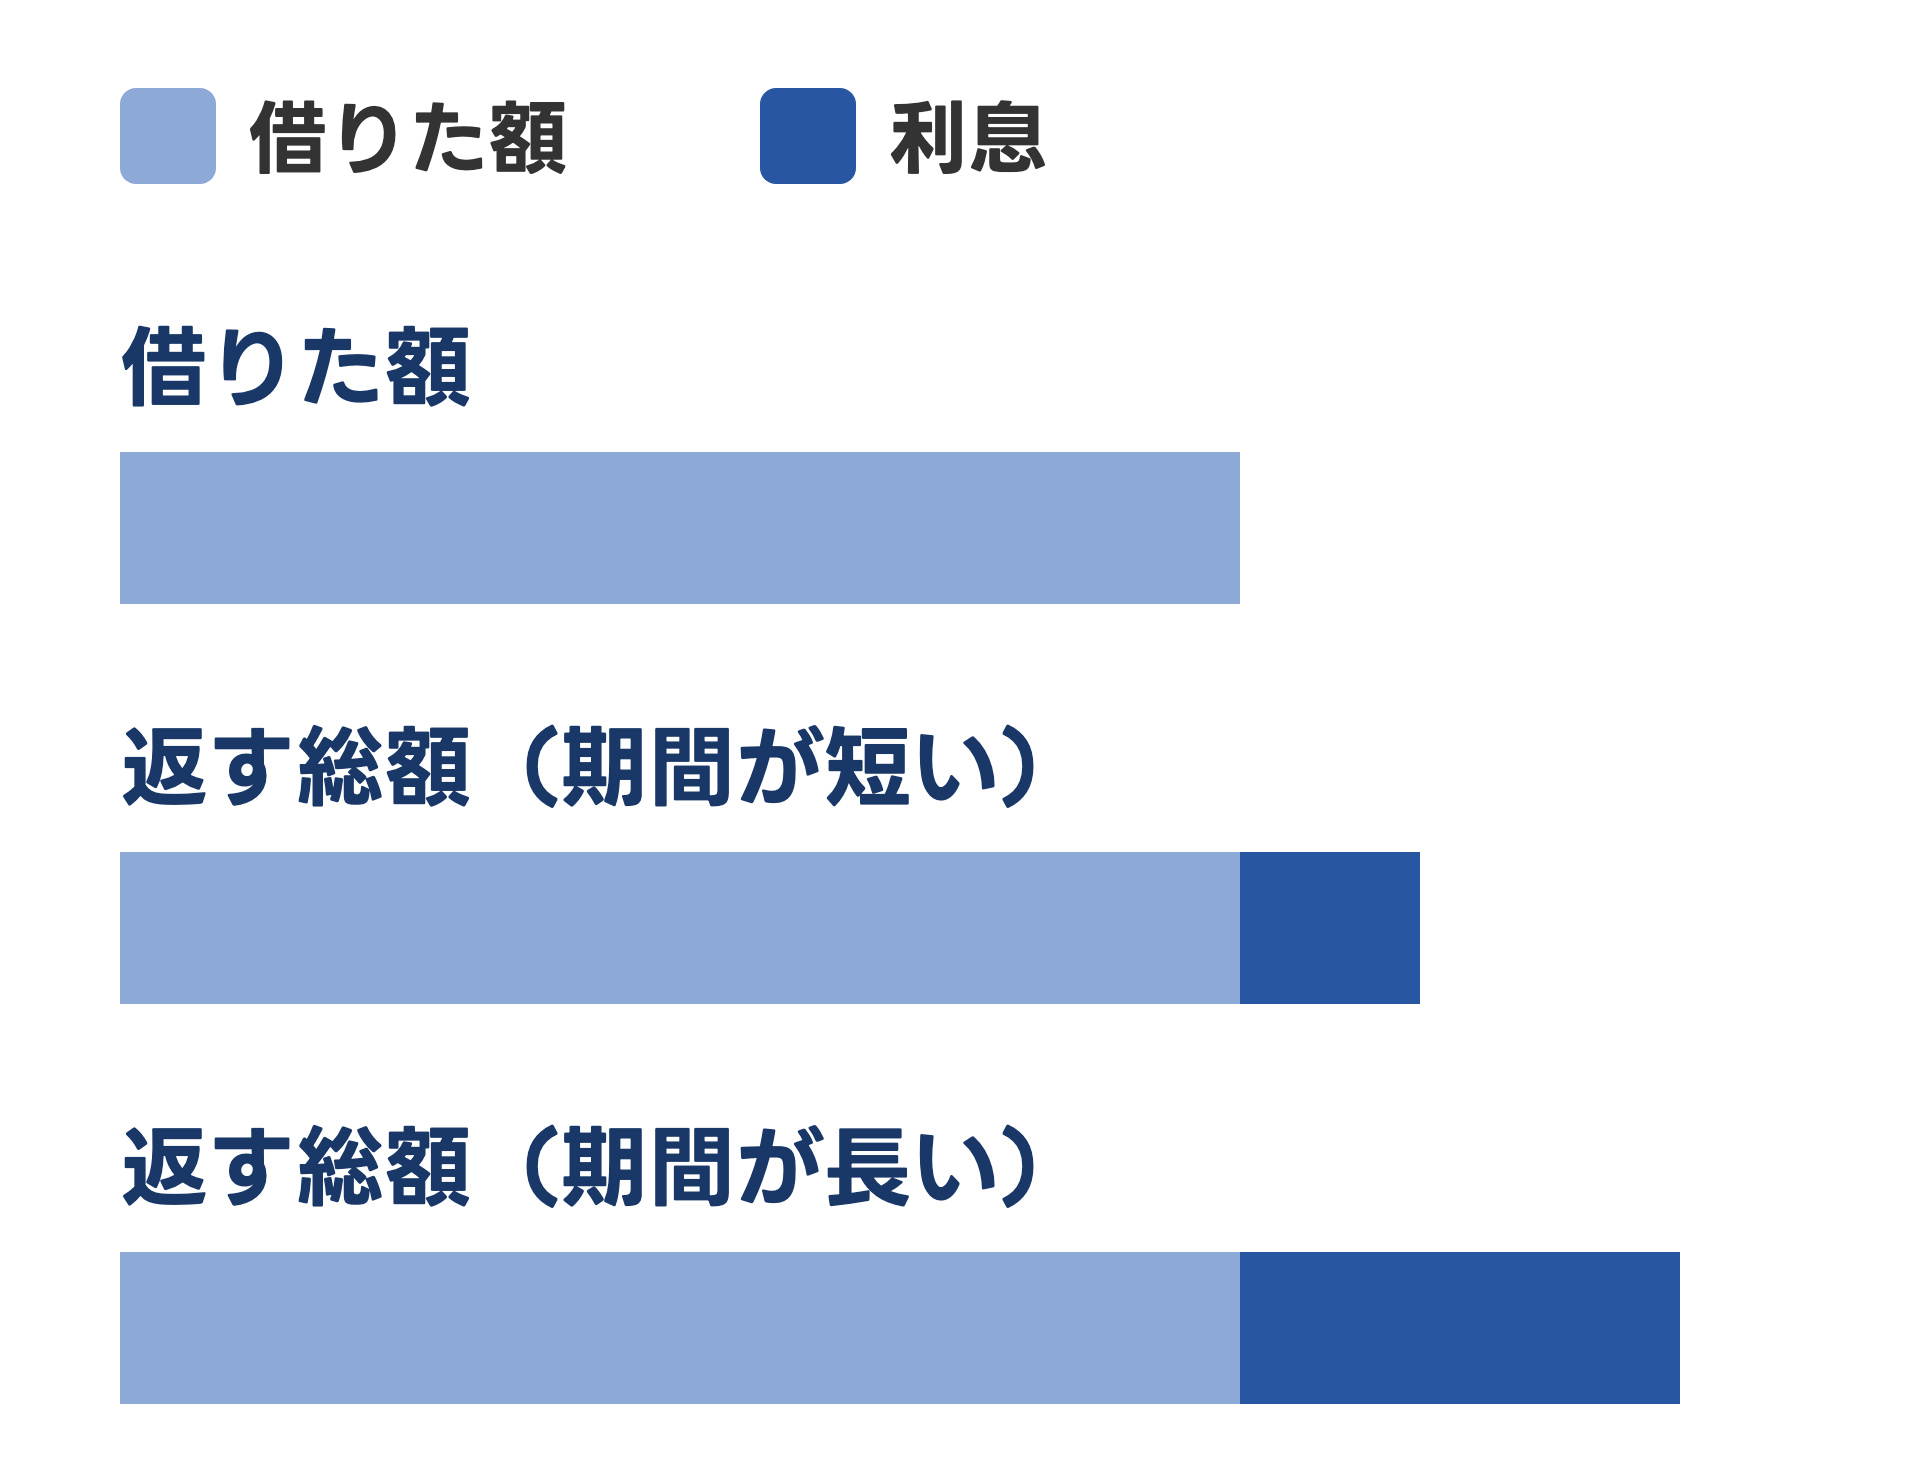
全国銀行協会は、ローンを「銀行などからお金を借りて、後から少しずつ返済する約束」と説明しています。ローンには、お金の借り賃である金利(利息・利子)がかかります。そのため、返す金額の合計は、借りた金額より多くなります。
クレジットは、先に商品を買ったりサービスを受けたりして、代金を後で払う約束です。全国銀行協会は、クレジットはクレジット会社が代金を一時的に立て替えているもので、使う人にとっては借金と同じだと説明しています。分割払いにすると、手数料(金利)がかかります。買うときではなく、払うときに無理なく払えるかを考えることが大切です。
返し方には、毎回の返済額が同じ「元利均等返済」と、借りたお金(元金)を毎回同じ額ずつ返し、そこに利息を足す「元金均等返済」があります。元利均等返済は毎回の額が一定なので、返す計画を立てやすいのが特徴です。元金均等返済は、はじめの返済額が多くなりますが、金利や期間などが同じなら、利息の合計は元利均等返済より少なくなります。毎月の返済に、年2回のボーナスのときの返済を組み合わせる方法もあります。
工事の費用の一部を、最初にまとめて払う「頭金」にすると、借りる額が減ります。そのぶん、月々の支払いと利息の合計が少なくなります。
工事の費用に使えるローンの種類
全国銀行協会によると、ローンには、住宅ローンや教育ローンのように目的が決まっているものと、使いみちが自由なものがあります。
- 住宅ローン:家を買ったり建てたりするときに借りるローンですが、リフォームにも使えます
- 目的が決まったローン:工事などの決まった目的に使うローンです。リフォームの費用に使うものは、リフォームローンなどと呼ばれます
- フリーローン:使いみちを決めずに借りられるローンです
- カードローン:専用のカードで、決められた限度額の中なら何度でも借りられます。全国銀行協会は、自由度が高い代わりに金利は高めだとしています
どのローンが使えるか、金利や借りられる期間はどうかは、金融機関や商品によって違います。全国銀行協会は、ローンを使うときは、多くの商品をくらべて検討するよう勧めています。また、借りる前に「それは本当に必要か」をよく考えることも呼びかけています。
借りる額を決める前に、工事の金額を固める
住まいるダイヤルは、見積書のポイントとして、見積書の金額は契約のあとには変えられないこと、追加の工事が出たときの扱いを前もって打合せておくことを挙げています。工事の範囲と金額がはっきりしないまま借りる額を決めると、あとで足りなくなることもあります。見積書の内容を確かめてから、借りる額を考えましょう。
借りる前に確かめたい4つのこと
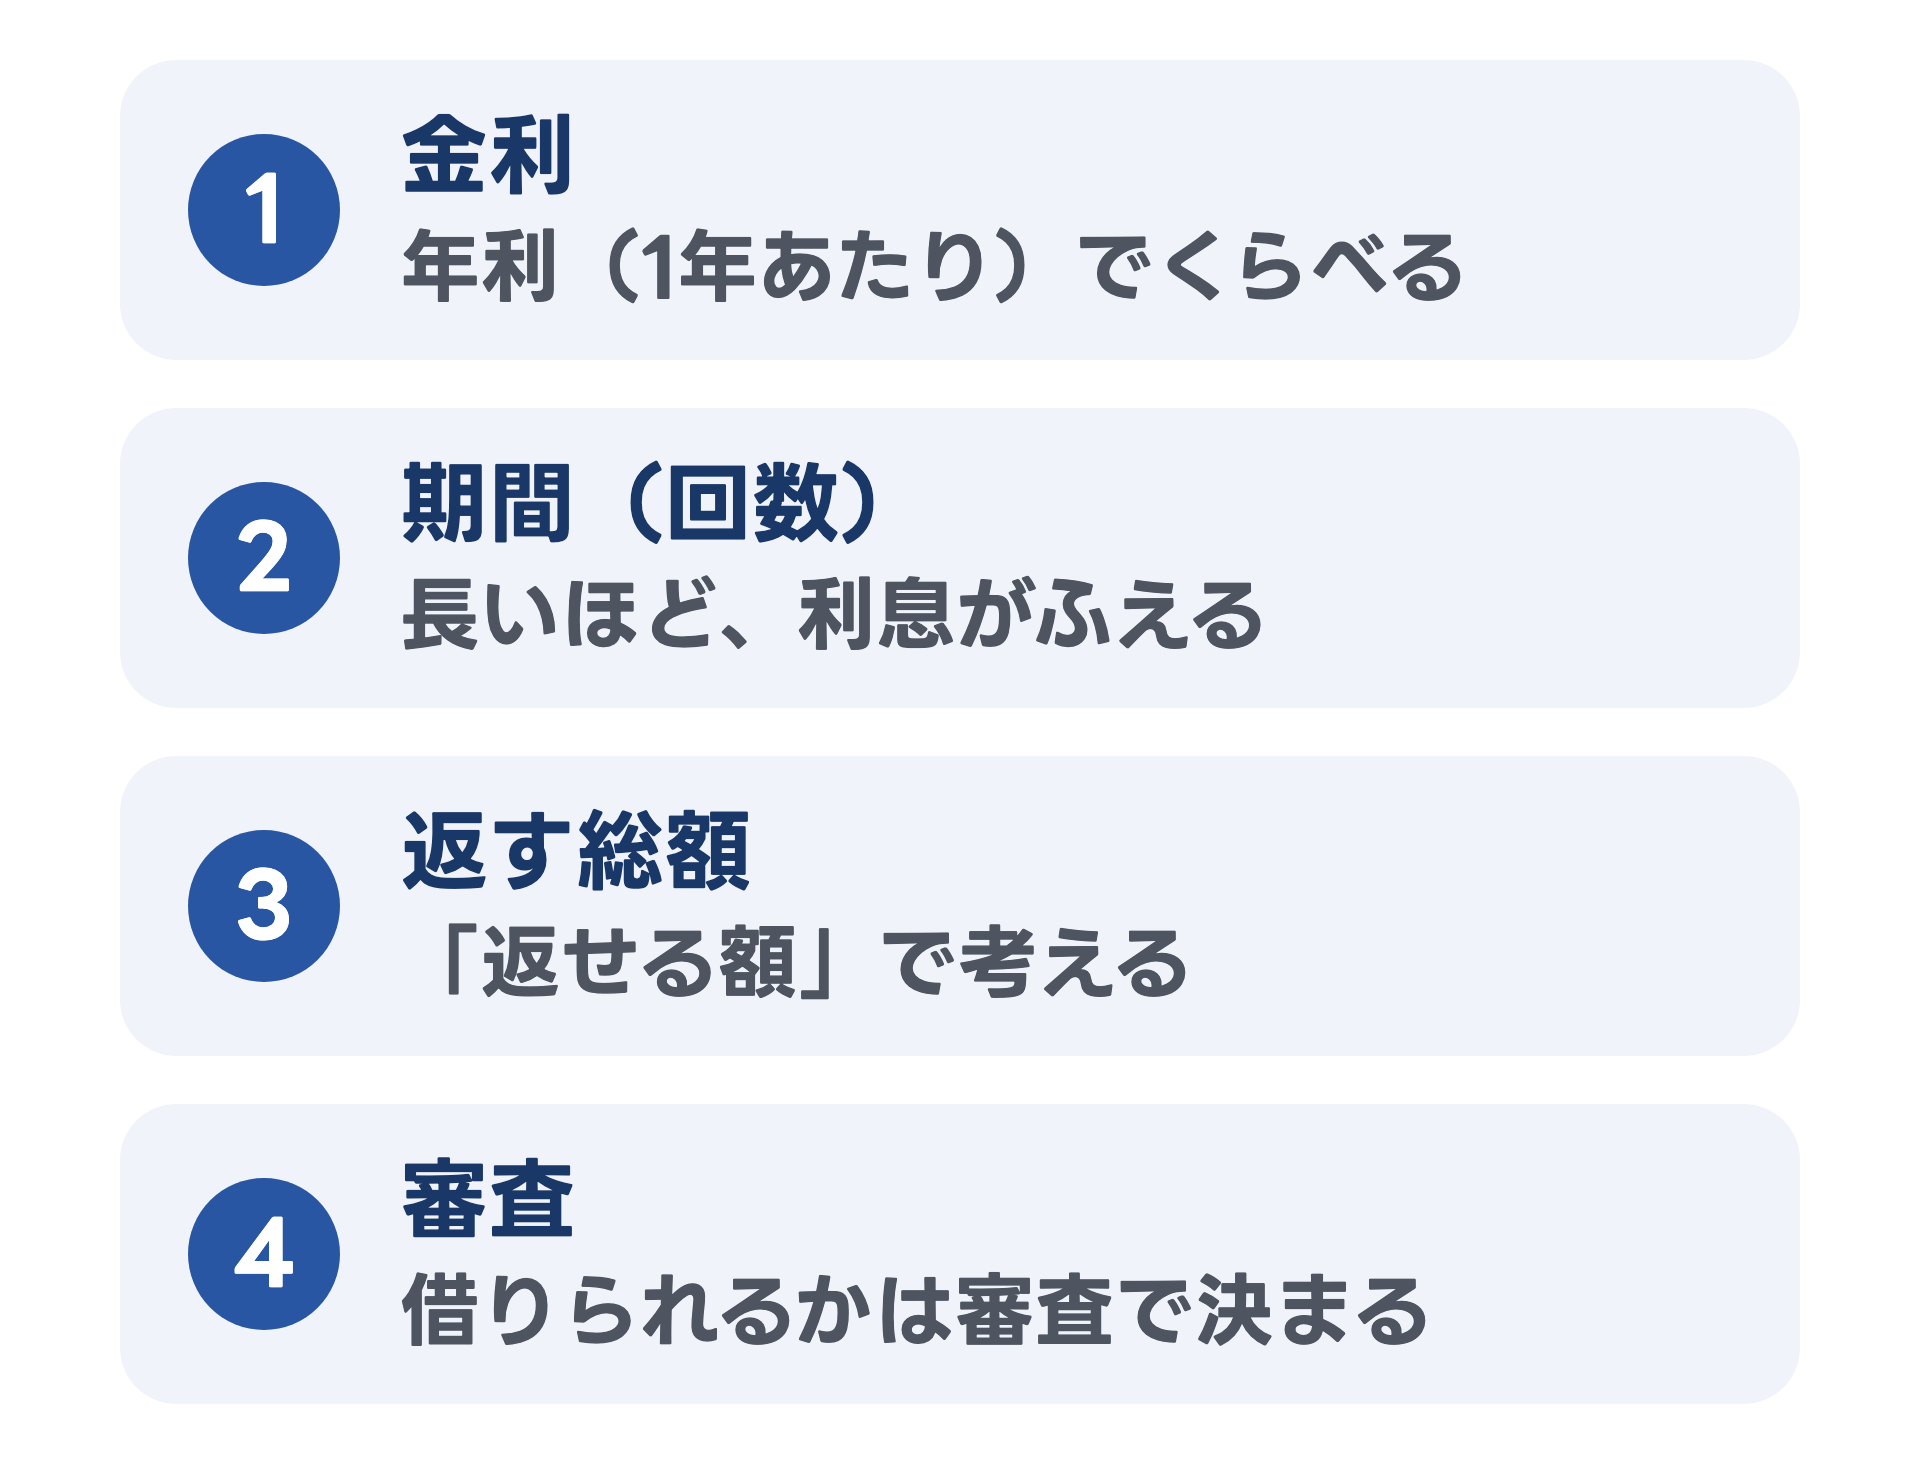
- 金利:金利の表し方には、1日あたり・1か月あたり・1年あたりがあります。全国銀行協会は、1年あたり(年利)に直してくらべるよう勧めています
- 期間(回数):返す期間を長くするほど、毎回の返済額は少なくなります。ただし、そのぶん利息が多くなり、返す総額がふえます
- 返す総額:全国銀行協会は「借りられる額」ではなく「返せる額」を考えるよう呼びかけています。毎月の収入と支出から、無理なく返せる額を考えます。これから大きな出費の予定がないか、返済が苦しいときに貯金で補えるかも見ておきます
- 審査:実際に借りられるかどうかや、金利・回数は、金融機関や信販会社の審査で決まります
契約書に署名や押印をする前には、内容をよく確かめます。全国銀行協会によると、いったん成立した契約を後から取り消すことは、原則としてできません。分からないことは署名の前に聞き、契約書は返済が終わるまで大切に保管しておきます。もし返済に困ったときは、早めに金融機関に相談することが大切だとされています。全国銀行協会の相談室では、住宅ローンなどの返済に困っている方のための相談も受け付けています。
やってはいけないのは、借金を返すために、無計画に新しく借金をすることです。全国銀行協会は、返済を先送りするだけでなく、利息がふえて借金の総額が大きくなると注意しています。また、お金を貸す業者は国や都道府県の登録を受ける決まりがあり、登録が確かめられない業者からは借りないよう呼びかけています。
訪問販売で、ローンの契約もすすめられたら
突然の訪問で工事をすすめられ、その場で支払いの方法まで決めてしまうのは避けましょう。住宅リフォーム・紛争処理支援センター(住まいるダイヤル)には、「訪問販売のリフォーム工事で工事費が膨らみ、支払いを継続できなくなった」という相談も寄せられています。住まいるダイヤルは、その場では契約しないこと、複数の事業者から見積りをとることを呼びかけています。
消費者庁の特定商取引法ガイドによると、訪問販売では、事業者は勧誘の前に、名前と、契約の勧誘が目的であることを告げなければなりません。事実と違うことを言ったり、相手をおどして困らせたりする勧誘も禁じられています。契約のときは、代金の支払いの時期や方法などを書いた書面を渡す決まりで、クーリング・オフについては赤い枠の中に赤い字で書くことになっています。契約をしても、その書面を受け取った日から数えて8日以内なら、クーリング・オフ(契約の解除)ができます。すでに頭金などを払っていれば返してもらえ、工事で家に手が加えられていても、無償で元に戻してもらえます。くわしくは「訪問販売で塗装・屋根工事をすすめられたら?」で紹介しています。
月々の支払いの目安を計算する・相談する
ローンを考えるときは、まず工事の費用の目安を知り、月々いくらなら無理なく払えるかを考えるところから始めましょう。費用の目安はかんたん見積もりで計算できます。
支払シミュレーターでは、工事の金額から月々のお支払いの目安を計算したり、月々の予算から工事できる金額の目安を逆算したりできます。頭金や支払回数を変えて、月々の額と利息の合計をくらべられます。回数をふやすと月々の額は少なくなり、利息の合計は多くなることも、表で確かめられます。表示される金額は目安で、ローンの承認や契約の条件を保証するものではありません。
TRUSSでは、リフォームローンを使った分割払いをご案内しています。ご利用になる金融機関や信販会社、くわしい条件は、お見積りのときにご説明します。工事の進め方は「外壁塗装の工事はどう進む?」で紹介しています。ご相談・お見積りは無料です。お問い合わせからどうぞ。
よくある質問
リフォームローンを使った分割払いをご案内しています。ご利用になる金融機関や信販会社、くわしい条件は、お見積りのときにご説明します。
いいえ。このシミュレーションは目安です。実際にお借りできるかどうかや金利・回数は、金融機関や信販会社の審査によって決まります。
はい、頭金なし(0円)でも計算できます。頭金を入れると、月々のお支払いと利息の合計が少なくなります。
はい、ご相談とお見積りは無料です。月々いくらなら無理なく払えるか、一緒に考えましょう。
