
台風のあと、雨どいが外れていたり、屋根や外壁がはがれていたりすることがあります。そんなとき、「火災保険で直せるのでは」と考える方も多いのではないでしょうか。台風による被害は、加入している火災保険で補償されることがあります。一方で、保険金を口実にした勧誘のトラブルも、国民生活センターに多く寄せられています。
この記事では、火災保険の「風災」の考え方、被害に気づいてから保険会社に連絡するまでの順番、保険金が使えるという勧誘への注意を、日本損害保険協会や国民生活センターの資料をもとにまとめました。補償の内容は契約によって違うため、くわしくは加入している保険会社・代理店に確かめてください。
火災保険の「風災」とは
火災保険(すまいの保険)は、火事だけでなく、台風などの自然災害による被害も補償することがあります。日本損害保険協会によると、すまいの保険には、風災・水災・雪災・落雷などの損害を補償する商品があり、台風や暴風などの風災による損害は、一定の額以上に達するものであれば補償の対象としています。損害が一定の額に達しなくても補償する商品もあります。
協会の説明では、火災保険は、住まいのさまざまなリスクを広く補償するタイプ(住宅総合保険)と、基本的な補償のタイプ(住宅火災保険)に大きく分かれます。どちらのタイプも風災を補償しますが、一部を自己負担する場合もあります。洪水などの水災は、タイプによっては補償されません。
劣化による傷みは対象にならない
日本損害保険協会は、自然災害による住宅の損害は、多くの場合、加入しているすまいの保険で補償されるとしたうえで、自然の消耗や劣化、さびなどによって生じた損害は、保険金の支払いの対象にならないと説明しています。
長い年月をかけて進んだ外壁の色あせやひび割れ、金属のさびは、台風の被害とは別のものです。国民生活センターは、経年劣化(年月がたって傷むこと)と知りながら自然災害による傷みとして申請するなど、うその理由で保険金を請求することは絶対にやめるよう呼びかけています。保険金の返還を求められたり、保険の契約を解除されたりするほか、詐欺罪に問われるおそれもあります。
※ 火災保険は、建物と家財(家具など)を分けて契約することになっています。どこまで補償されるか、自己負担があるかは、契約の書類で確かめるか、加入している保険会社・代理店に問い合わせてください。
被害に気づいたら、写真を残して保険会社に連絡する
台風の被害に気づいたら、次の順番で進めると落ち着いて対応できます。
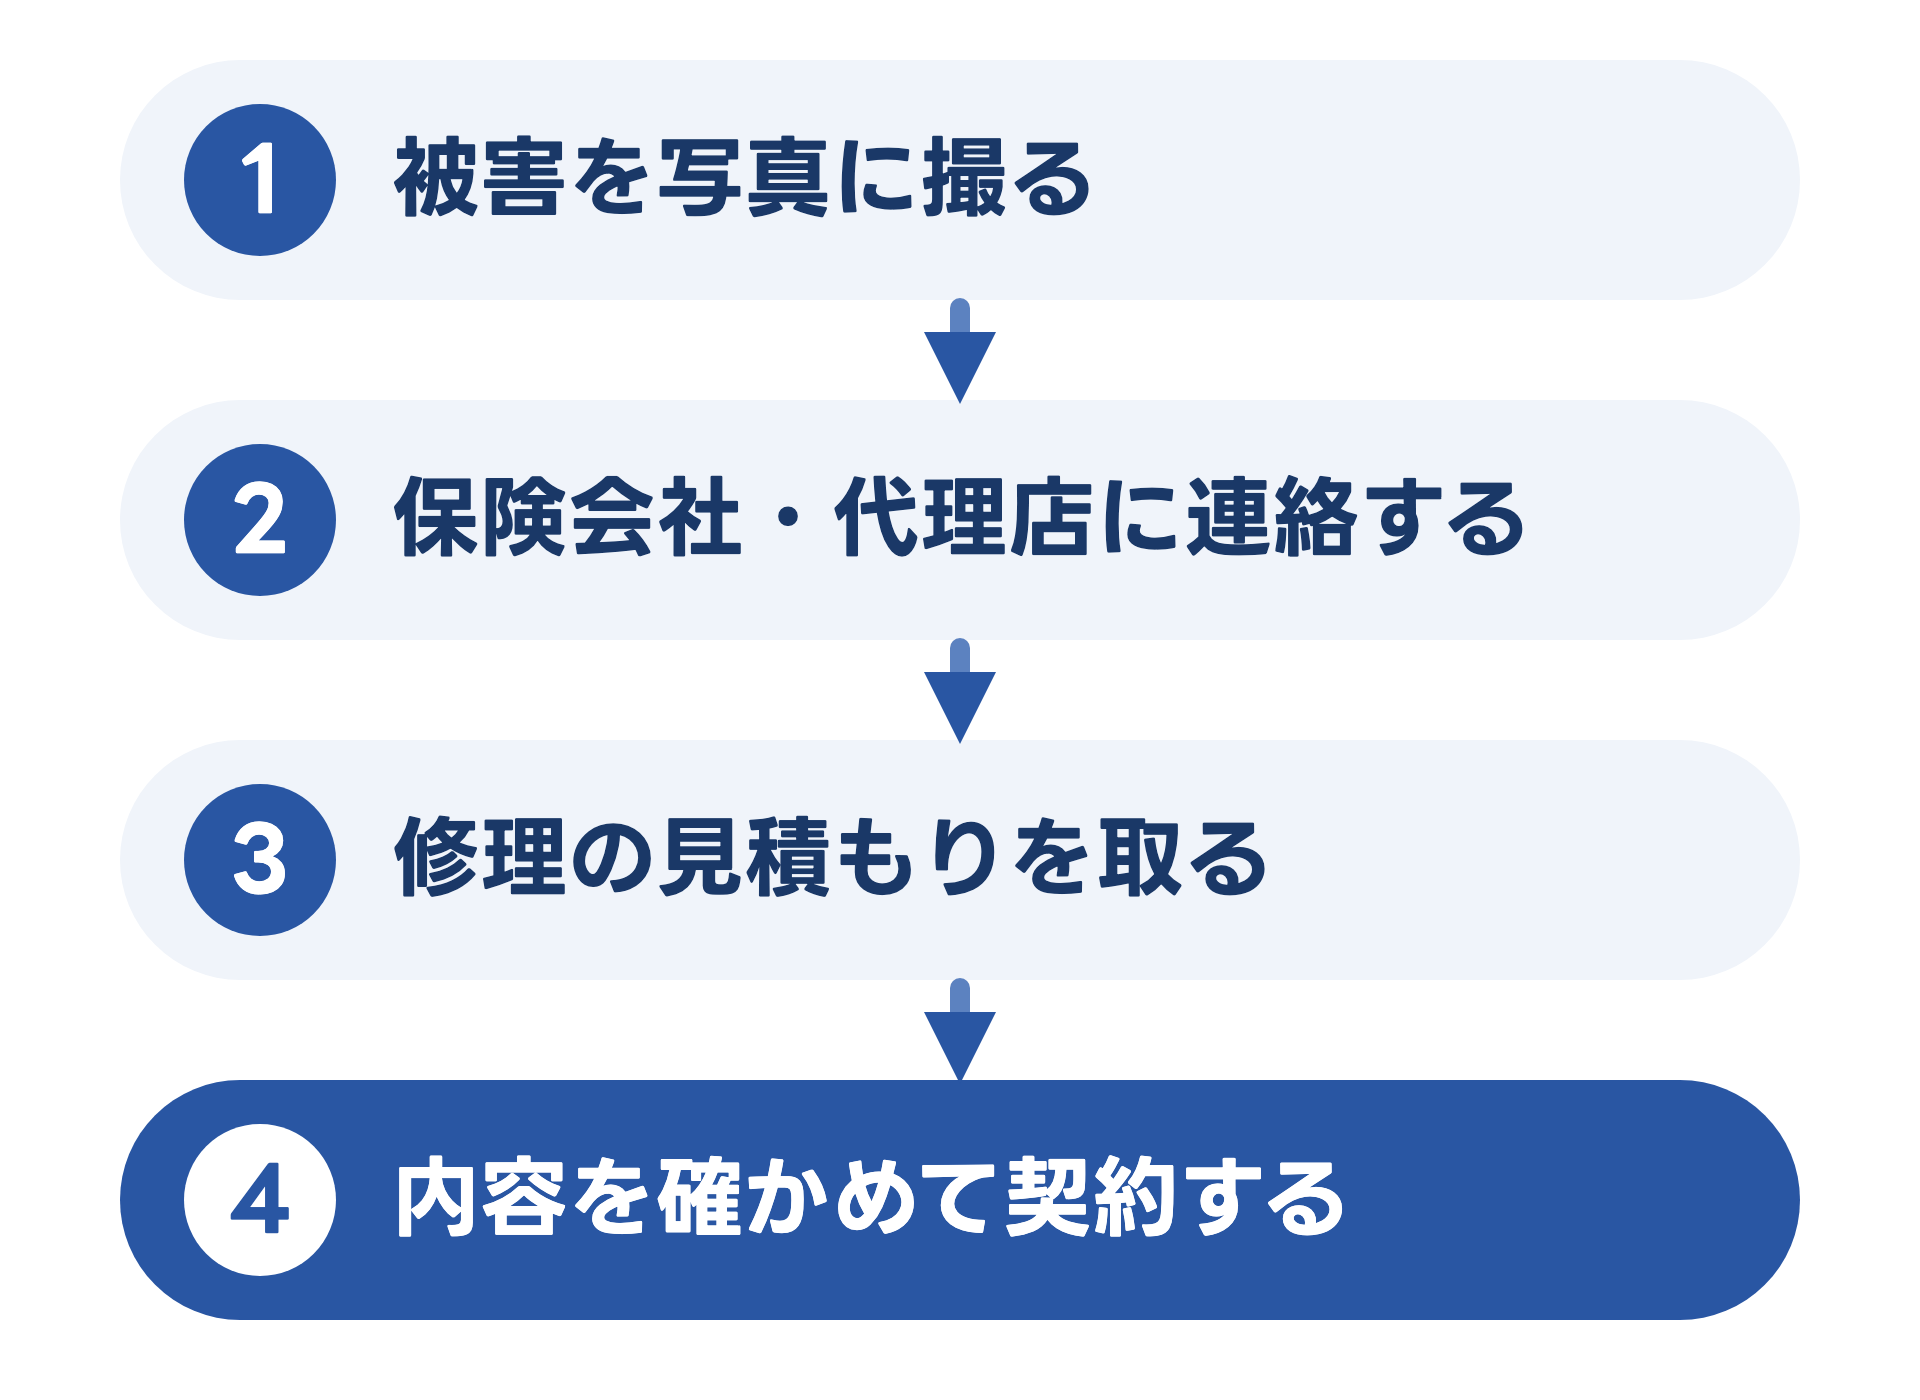
1. 被害の様子を写真に残す
政府広報オンラインは、家が被害を受けたときは、片付けや修理の前に、被害の様子を写真に撮っておくよう勧めています。写真は、損害保険を請求するときや、市町村から罹災証明書(災害の被害を証明する書類)を受けるときに役立ちます。家の外はなるべく4方向から、家の中は部屋ごとの全景と、傷んだ所に近づいた写真を撮ります。
写真を撮るのは、風と雨がおさまってからにします。屋根の上など高い所は無理に撮ろうとせず、地上や窓から見える範囲で撮りましょう。
2. 加入している保険会社・代理店に連絡する
日本損害保険協会が示す、自然災害で建物が傷んだときの一般的な保険金の請求の流れは、次のとおりです。
- 自然災害による損害が起きる
- 保険会社または代理店に連絡する
- 保険金の請求の書類を受け取る
- 必要な書類をつくって出す
- 支払われる金額が決まり、受け取る
必要な書類には、保険金の請求書、傷んだ所の写真(何枚か)、修理の見積書があります。協会は、この手続きは加入者が自分で簡単にでき、手数料は一切かからないと説明しています。
連絡するときは、いつ被害に気づいたか、どこがどのように傷んだかを伝えられるよう、写真とメモを手元に用意しておくと話が進みやすくなります。
3. 修理の見積もりを取る
修理の見積書は、修理をする業者などに作ってもらいます。保険会社から修理業者を紹介してもらえる場合もあるので、相談してみてください。
「保険金で自己負担なく直せる」という勧誘のトラブル
国民生活センターには、「火災保険を使って自己負担なく住宅の修理ができる」など、保険金が使えると勧誘する住宅修理サービスの相談が多く寄せられています。2019年度は2,684件で、2010年度の約24倍に増えました。勧誘や契約は、10月前後の秋の台風のシーズンに増える傾向があるとされています。
寄せられた相談には、次のようなものがあります。
- 台風の後片付けをしていたら業者が来て、「損害保険を使って無料で雨どいを直せる。経年劣化で壊れた物も保険でできる」と言われた
- 保険の申請を業者に任せたら、工事をしない場合は違約金として保険金の5割を払う、と書類に書いてあった
- 保険金が下りたらその40%を手数料として払う契約をしたが、解約できないと言われた
- 「3年前の台風の被害があるかもしれない。保険の請求の期限が迫っている」と言われ、申請の代行を契約した
- 工務店に、壊れていない瓦を外す細工をされ、「黙っているように」と言われた
日本損害保険協会も、保険会社や代理店に連絡する前に、問題のある修理業者や保険金の請求を代行する業者と契約してしまうと、保険金が支払われずに修理の代金を自分で払うことになったり、解約しようとすると高額な解約手数料を求められたりすることがある、と注意を呼びかけています。
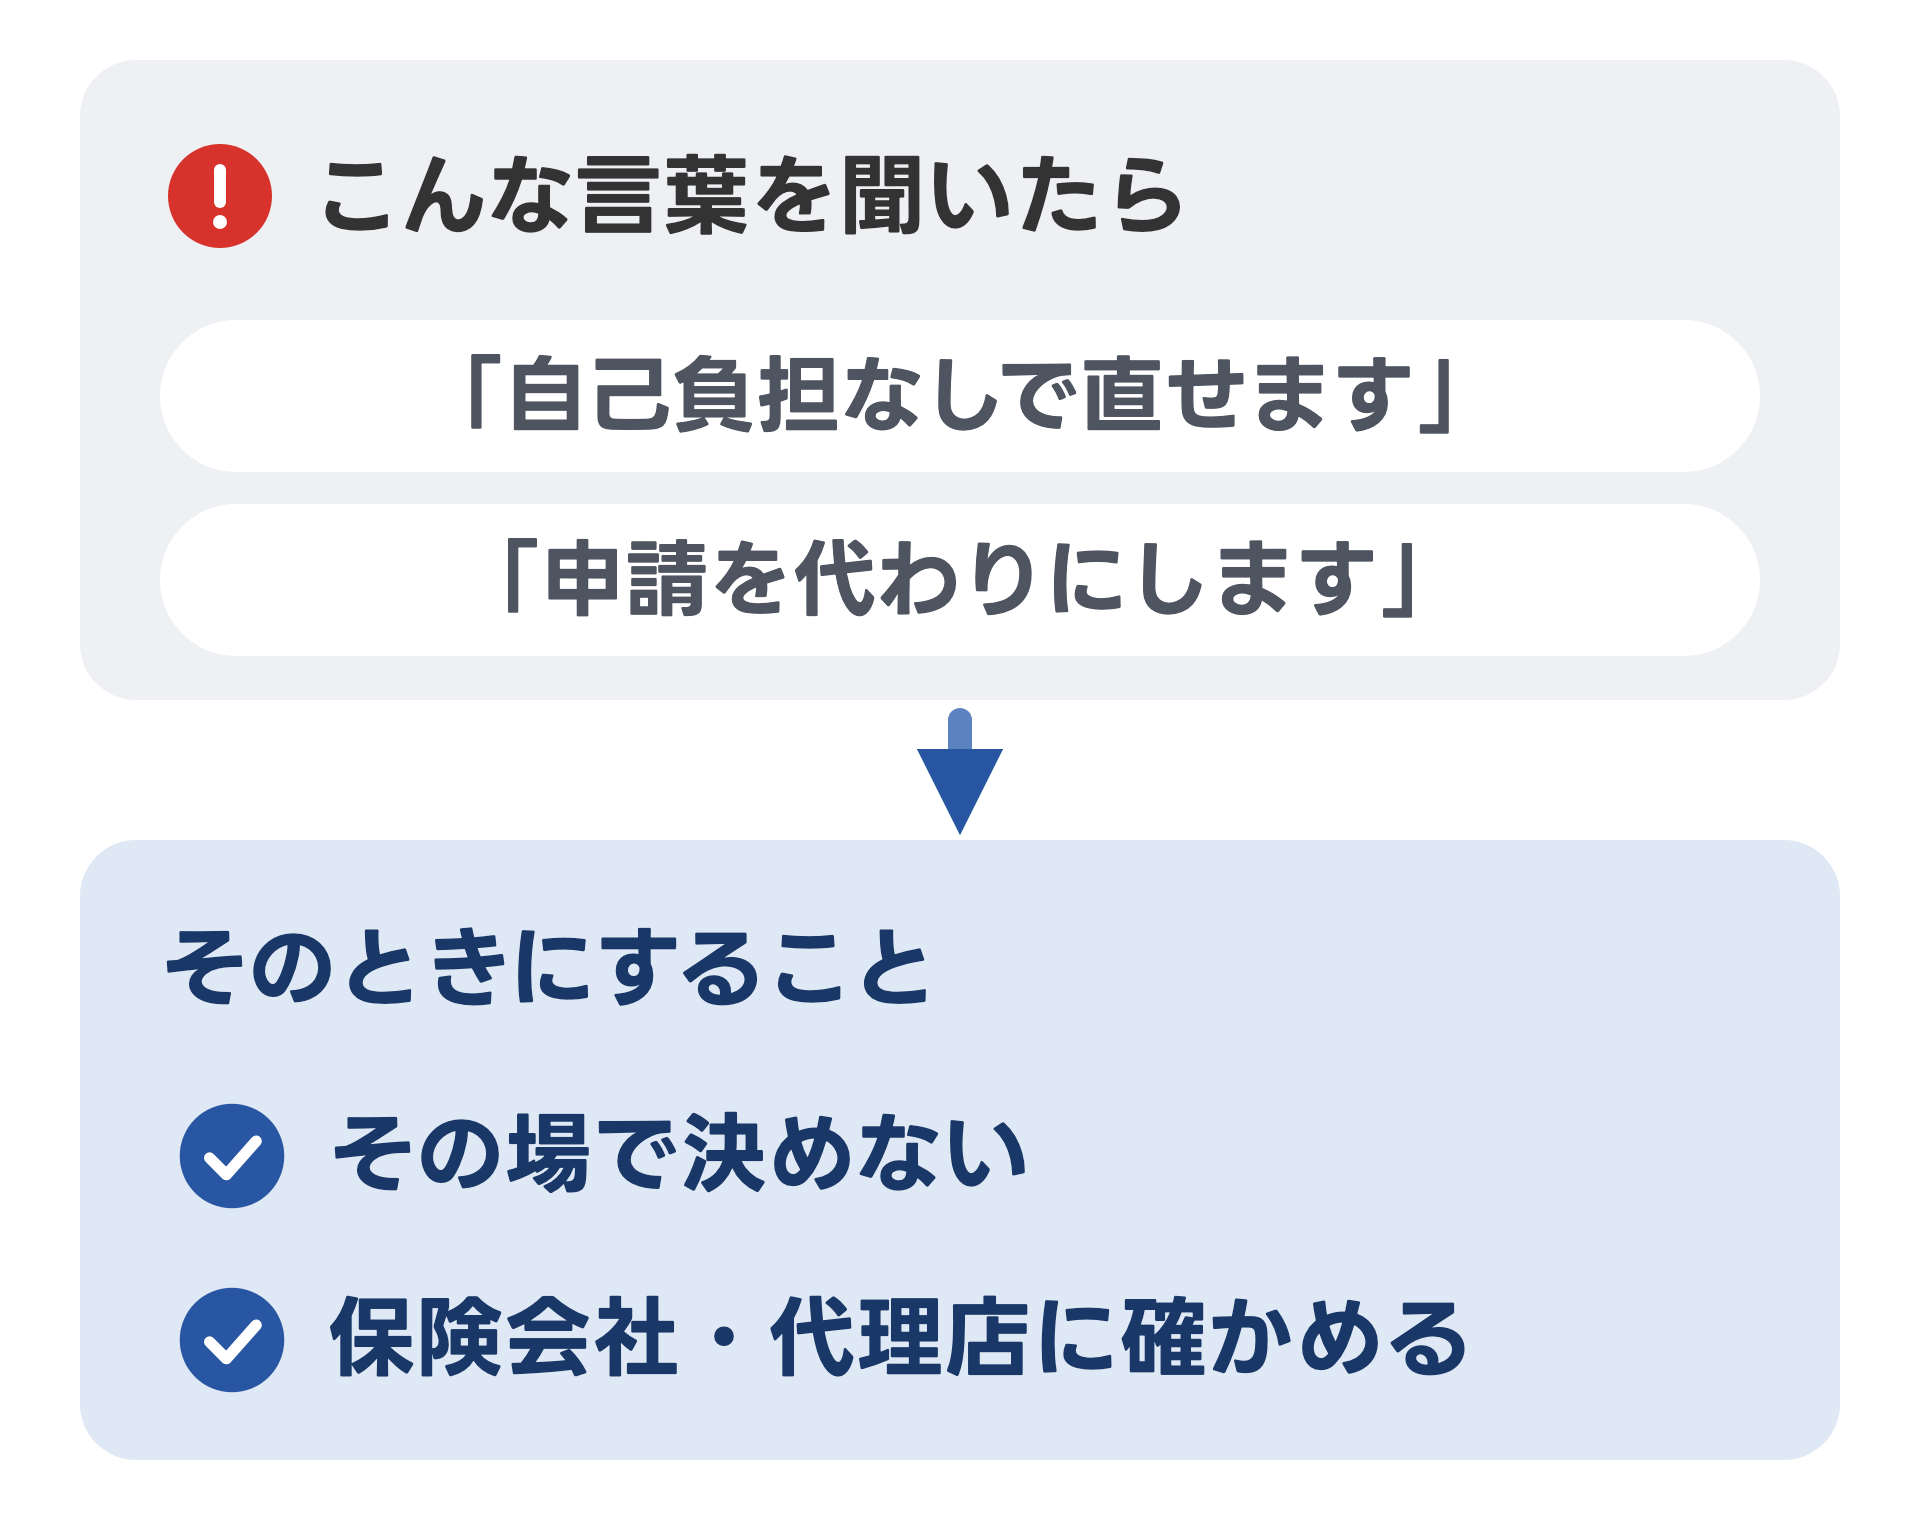
保険の手続きと、修理の契約は分けて考える
国民生活センターは、「保険金で自己負担なく工事ができる」と勧誘されても、実際に保険金が支払われるかはわからないとしています。支払われるかどうか、いくら支払われるかは、保険会社が決めることです。修理の業者が約束できることではありません。
そこで、保険の手続きと修理の契約は、分けて考えると安心です。
- 保険のことは、業者ではなく、加入している保険会社・代理店に直接たずねる
- 申請のサポートを受けなくても、保険金の請求は加入者が自分でできる
- 修理の契約は、見積書の工事の内容・金額・本当に必要な工事かを確かめてから結ぶ。できれば複数の業者から見積もりを取って比べる
- 契約をせかされても、その場では決めない
訪問販売で契約したときは、申し込みか契約の書面を受け取った日を含めて8日間は、クーリング・オフ(契約の解除)ができる場合があります。不安に思ったときは、消費者ホットライン「188」で、近くの消費生活センターに相談できます。訪問販売への対応は「訪問販売で塗装・屋根工事をすすめられたら?」でくわしく紹介しています。
台風の被害を相談する
台風のあとに、雨どいの外れや外壁のはがれ、屋上の傷みに気づいたら、まず写真を残し、保険のことは加入している保険会社・代理店に確かめてください。どこまで直すかは、建物の状態を見てから決めるのが確実です。
TRUSS では、写真を送るだけで担当者が状態をお返しする写真で無料診断を行っています。ご相談・現地調査・お見積りは無料で、お見積りのあとにお断りいただいても費用はかかりません。保険の請求に使う修理の見積書や、被害の様子の写真のご用意にも対応しています。保険金が支払われるかどうかは、保険会社が決めることです。屋上やベランダの防水は防水工事のページで紹介しています。ご相談はお問い合わせからどうぞ。
雨漏りに気づいたときの対応は「雨漏りに気づいたら最初にすること」、雨どいの傷みは「雨どいの詰まり・外れ・割れ」で紹介しています。
よくある質問
必ずではありません。補償されるかどうか、いくら支払われるかは、契約の内容と損害の状態によって違います。さびなどの劣化による傷みは、補償の対象になりません。まずは加入している保険会社・代理店に確かめてください。
国民生活センターは、申請のサポート会社に頼らなくても、保険金の請求は加入者自身でできるとしています。保険金の一部を手数料として払う契約のトラブルもあるため、申請のサポートを受ける前に、加入している保険会社・代理店に連絡してください。
はい、現地調査とお見積りは無料です。お見積りのあとにお断りいただいても、費用はかかりません。
参考にした情報
- 住宅の修理などに関するトラブルにご注意(新しいタブで開きます)
- 台風・大雪・地震などの自然災害により建物・家財が損傷した場合の一般的な保険金請求手続き(新しいタブで開きます)
- 火災保険(新しいタブで開きます)
- 風水雪災等による損害を補償する損害保険(新しいタブで開きます)
- 「保険金を使って自己負担なく住宅修理ができる」と勧誘されてもすぐに契約しないようにしましょう!(新しいタブで開きます)
- 保険金で住宅修理ができると勧誘する事業者に注意!(新しいタブで開きます)
- ご用心 災害に便乗した悪質商法(新しいタブで開きます)
- 屋根工事の点検商法のトラブルが増えています(新しいタブで開きます)
- 住まいが被害を受けたとき 最初にすること(新しいタブで開きます)
